Schlagwort: Bau Immobilien

  • Einladung: Protest zur Bauministerkonferenz: Deutsche Umwelthilfe fordert mit breitem Bündnis Ende des Abrisswahns

    Einladung: Protest zur Bauministerkonferenz: Deutsche Umwelthilfe fordert mit breitem Bündnis Ende des Abrisswahns

    Berlin (ots) –

    12.000 Gebäude werden jährlich laut amtlicher Statistik in Deutschland abgerissen – Schätzungen gehen sogar von viermal so vielen Abrissen aus. Mit jedem vermeidbaren Abriss gehen bereits gebundene sogenannte graue Treibhausgasemissionen, wertvolle Baustoffe und Rohstoffe verloren. Gleichzeitig werden gewachsene Quartiersstrukturen und baukulturelle Werte zerstört.

    Zur Bauministerkonferenz in Berlin macht die Deutsche Umwelthilfe (DUH) mit den Architects for Future Deutschland e.V. (A4F) und der Anti-Abriss-Allianz (AAA) mit einer bildstarken Aktion auf die verheerenden Folgen vermeidbarer Abrisse aufmerksam. Im Bündnis mit 70 weiteren Organisationen fordern wir die Bauministerinnen und Bauminister der Länder auf, den Abrisswahn zu beenden.

    Wir bitten um Anmeldung über den DUH-Newsroom.

    Teilnehmende:

    – Barbara Metz, Bundesgeschäftsführerin DUH
    – Dr. Alexander Stumm, Professor für die Theorie der Architektur und Stadt an der Technische Hochschule Lübeck, Vertreter der AAA
    – Wibke Werner, Geschäftsführerin, Berliner Mieterverein e.V.
    – Leon Beck, Vorstandsvorsitzender von A4F

    Datum:

    Donnerstag, 10. September 2026 um 9 Uhr

    Ort:

    Vor dem Roten Rathaus (Haupteingang), Rathausstraße 15, 10178 Berlin

    Pressekontakt:

    DUH-Newsroom:
    030 2400867-20, presse@duh.de

    www.duh.de

    Quelle: Einladung: Protest zur Bauministerkonferenz: Deutsche Umwelthilfe fordert mit breitem Bündnis Ende des Abrisswahns

  • Mehrfamilienhaus aufteilen: Wie die WKB Gruppe aus Bestandsobjekten einzelne Kapitalanlageimmobilien entwickelt

    Mehrfamilienhaus aufteilen: Wie die WKB Gruppe aus Bestandsobjekten einzelne Kapitalanlageimmobilien entwickelt

    Bonn (ots) –

    Viele Eigentümer betrachten ihr Mehrfamilienhaus zunächst als ein zusammenhängendes Verkaufsobjekt. Eine professionelle Aufteilung kann jedoch einen anderen Verwertungsweg eröffnen: Aus dem Gesamtobjekt entstehen einzelne Eigentumswohnungen für private Kapitalanleger. Welche rechtlichen, technischen und wirtschaftlichen Voraussetzungen dafür erfüllt sein müssen und worauf es bereits vor dem Ankauf ankommt, erfahren Sie hier.

    Wer ein Mehrfamilienhaus verkaufen möchte, steht vor einer anderen Ausgangslage als beim Verkauf einer einzelnen Wohnung. Mit der Größe des Objekts steigen nicht nur der Kaufpreis und der Finanzierungsbedarf, auch der Kreis potenzieller Käufer wird kleiner. Gerade bei älteren Bestandsimmobilien kommt hinzu, dass ein möglicher Sanierungsbedarf die Vermarktung zusätzlich

    DSCF0251.jpg erschweren kann. Dabei wird häufig übersehen, dass ein Mehrfamilienhaus nicht unbedingt als Ganzes verkauft werden muss. Eine professionelle Aufteilung kann einen zusätzlichen Verwertungsweg eröffnen, sofern das Gebäude die entsprechenden Voraussetzungen erfüllt. „Der Verkauf einzelner Wohnungen spricht andere Käufer an als der Verkauf eines kompletten Mehrfamilienhauses. Dadurch kann ein Objekt auch für private Kapitalanleger interessant werden, für die der Erwerb des gesamten Hauses gar nicht infrage käme“, erklärt Jona Kreiselmeyer.

    „Ob eine solche Aufteilung wirtschaftlich funktioniert, entscheidet sich allerdings lange vor dem späteren Einzelverkauf. Rechtliche Voraussetzungen, technischer Zustand und Vermarktung müssen deshalb bereits vor dem Ankauf gemeinsam geprüft werden“, so Jona Kreiselmeyer weiter. Genau hier setzt die WKB Gruppe an. Das von Jona Kreiselmeyer, Jan Bergann und Christian Wolf gegründete Unternehmen kauft Mehrfamilienhäuser ab etwa zehn Wohnungen sowie größere Wohnanlagen an, entwickelt geeignete Objekte weiter und teilt sie in einzelne Eigentumswohnungen auf. Diese werden anschließend an Kapitalanleger verkauft. Mehrere hundert Wohneinheiten hat die WKB Gruppe bereits angekauft und dabei Erfahrungen mit unterschiedlichen Objektgrößen und Marktphasen gesammelt. Jona Kreiselmeyer verantwortet innerhalb des Unternehmens vor allem den Verkauf der einzelnen Wohnungen und bringt Erfahrung aus mehr als 600 vermittelten oder verkauften Einheiten mit. Seine Vertriebserfahrung fließt bereits in die Auswahl neuer Objekte ein: Noch vor dem Ankauf berücksichtigt die WKB Gruppe deshalb auch, wie attraktiv die späteren Eigentumswohnungen für Kapitalanleger sein können.

    Vom Mehrfamilienhaus zu einzelnen Eigentumswohnungen

    Ob sich ein Mehrfamilienhaus für die Aufteilung eignet, hängt von mehreren Faktoren ab. Neben Lage, Größe und Zuschnitt der Wohnungen spielen dabei auch die rechtlichen Voraussetzungen am jeweiligen Standort eine Rolle, die vorab geprüft werden müssen. Bereits vor dem Ankauf muss außerdem berücksichtigt werden, welchen Aufwand die weitere Entwicklung des Objekts erfordert und ob die später entstehenden Eigentumswohnungen für private Kapitalanleger interessant sind. Die Möglichkeit einer Aufteilung allein reicht daher nicht aus: Auch Qualität, Preis und Vermarktbarkeit der einzelnen Einheiten müssen zum Gesamtkonzept passen. Erst aus dieser Gesamtbetrachtung ergibt sich, ob sich der Ankauf und die anschließende Entwicklung sinnvoll umsetzen lassen.

    Ist diese grundsätzliche Machbarkeit geklärt, folgt die rechtliche Aufteilung des Mehrfamilienhauses. Eine zentrale Grundlage dafür ist die Teilungserklärung. Sie regelt, welche Bestandteile des Gebäudes künftig einzelnen Eigentümern zugeordnet werden und welche gemeinschaftlich bleiben. Die jeweilige Wohnung wird zum Sondereigentum und kann separat verkauft werden. Dach, Fassade, Treppenhaus, Heizung oder Außenanlagen zählen dagegen typischerweise zum Gemeinschaftseigentum und betreffen die Eigentümergemeinschaft als Ganzes.

    Damit verändert sich auch die Käuferstruktur. Statt einen Investor finden zu müssen, der das komplette Mehrfamilienhaus finanziert und übernimmt, können nach der Aufteilung einzelne Wohnungen an private Kapitalanleger verkauft werden. Für diese ist der Erwerb einer einzelnen Eigentumswohnung aufgrund des geringeren Kaufpreises und Finanzierungsbedarfs leichter zugänglich als der Kauf eines gesamten Mehrfamilienhauses. Jede Wohnung kann dabei unabhängig von den übrigen Einheiten verkauft und finanziert werden.

    Sanierungsbedarf richtig einordnen statt vorschnell aussortieren

    Gerade bei älteren Bestandsobjekten muss zusätzlich der technische Zustand des Gebäudes berücksichtigt werden. Dach, Fassade, Heizung, Treppenhaus oder andere gemeinschaftlich genutzte Bereiche können modernisierungs- oder sanierungsbedürftig sein. Für Eigentümer bedeutet das jedoch nicht automatisch, dass ihr Objekt für eine Aufteilung ungeeignet ist. Entscheidend ist, welche Maßnahmen tatsächlich erforderlich sind, welche Kosten damit verbunden sind und wie sich der Zustand des Gemeinschaftseigentums auf die spätere Vermarktung der einzelnen Wohnungen auswirkt.

    Diese Prüfung fällt bei der WKB Gruppe vor allem in den Verantwortungsbereich von Christian Wolf. Durch seinen früheren Handwerksbetrieb mit fast 40 Mitarbeitern, seinen Meistertitel und seinen Sachverständigen-Hintergrund bringt er praktische Erfahrung in die Bewertung des Gebäudezustands ein. „Gerade bei älteren Bestandsgebäuden muss man genau unterscheiden, welche Maßnahmen wirklich notwendig sind und wo kein unmittelbarer Handlungsbedarf besteht“, erklärt er. Bei Bedarf kann die WKB Gruppe etwa Arbeiten an Fassade, Dach, Heizung oder gemeinschaftlich genutzten Gebäudeteilen durchführen.

    Vom Ankauf bis zum Verkauf an Kapitalanleger

    Für die WKB Gruppe endet die Entwicklung eines Mehrfamilienhauses nicht mit der rechtlichen Aufteilung und den notwendigen technischen Maßnahmen. Anschließend werden die einzelnen Wohnungen über Vertriebspartner und den eigenen Vertrieb an private Kapitalanleger verkauft. Jona Kreiselmeyer bringt dafür Erfahrung aus über 600 vermittelten oder verkauften Wohnungen mit. Er kennt damit auch die Fragen, die für Käufer bei der Entscheidung eine Rolle spielen: „Für viele Käufer ist wichtig, dass die entscheidenden Fragen nicht erst nach dem Notartermin auftauchen. Sie möchten vorher wissen, wie sich der Kauf finanzieren lässt und wer sich später um die laufenden Aufgaben rund um die Wohnung kümmert“, erklärt er.

    Auf der anderen Seite beginnt dieser Prozess für Eigentümer und Makler bereits mit dem Verkauf des gesamten Mehrfamilienhauses. Hier kommt es nicht nur auf den angebotenen Kaufpreis an, sondern auch darauf, ob ein Interessent den Erwerb tatsächlich finanzieren und zuverlässig abschließen kann. „Umso wichtiger sind belastbare Nachweise, schnelle Entscheidungen und eine verlässliche Umsetzung – denn genau daran erkennen Verkäufer, ob ein Käufer die Transaktion tatsächlich erfolgreich abschließen kann“, betont Jan Bergann. Die WKB Gruppe kann dafür unter anderem Eigenkapitalnachweise und Finanzierungsbestätigungen vorlegen und arbeitet mit mehreren Banken sowie bestehenden Finanzierungslinien. Kurze Entscheidungswege, frühzeitige Finanzierungsabstimmungen und klar strukturierte Abläufe sollen dabei eine verlässliche Abwicklung bis zur Kaufpreiszahlung ermöglichen.

    Auch nach dem Verkauf der einzelnen Wohnungen kann die WKB Gruppe Kapitalanleger weiter begleiten. Auf Wunsch übernimmt sie beispielsweise die Vermietung, die Nebenkostenabrechnung und die Kommunikation mit den Mietern. Damit reicht der Prozess vom Ankauf des ursprünglichen Mehrfamilienhauses über dessen Aufteilung und Einzelverkauf bis zur laufenden Betreuung der Wohnungen.

    WKB Gruppe: Welche Mehrfamilienhäuser für den Ankauf interessant sind

    Damit der Prozess von der Aufteilung bis zum Einzelverkauf funktioniert, muss bereits das angekaufte Mehrfamilienhaus bestimmte Voraussetzungen mitbringen. Die WKB Gruppe sucht deshalb vor allem Mehrfamilienhäuser ab etwa zehn Wohnungen sowie größere Wohnanlagen mit teils mehr als 100 Einheiten. Der Schwerpunkt liegt auf Bestandsimmobilien, wobei auch Objekte mit Sanierungsbedarf grundsätzlich für einen Ankauf infrage kommen. Entscheidend ist, ob sich der notwendige Aufwand sinnvoll in die weitere Entwicklung des Gebäudes integrieren lässt. Regional konzentriert sich die WKB Gruppe insbesondere auf Köln, Bonn, Düsseldorf, Leverkusen, Aachen, Siegen und Koblenz sowie das weitere Umfeld von Köln und Bonn.

    Eigentümer, Bestandshalter und Makler können entsprechende Objekte direkt zur Prüfung einreichen. Auf Grundlage der vorhandenen Unterlagen bewertet die WKB Gruppe, ob das Mehrfamilienhaus zum Ankaufsprofil passt und zu welchen Konditionen ein Erwerb grundsätzlich möglich ist.

    Sie möchten ein Mehrfamilienhaus ab etwa zehn Wohneinheiten oder eine größere Wohnanlage verkaufen? Dann nehmen Sie Kontakt mit der WKB Gruppe (https://wkb-gruppe.de/) auf und lassen Sie prüfen, ob Ihr Objekt für einen Ankauf infrage kommt.

    Pressekontakt:

    WKB Management GmbH
    E-Mail: info@wkb-gruppe.de
    Web: https://wkb-gruppe.de/

    Quelle: Mehrfamilienhaus aufteilen: Wie die WKB Gruppe aus Bestandsobjekten einzelne Kapitalanlageimmobilien entwickelt

  • Vom Fließband zum Immobilienexperten: Wie Oliver Fischer den Immobilienhandel lernte

    Vom Fließband zum Immobilienexperten: Wie Oliver Fischer den Immobilienhandel lernte

    Delmenhorst (ots) –

    Kfz-Mechaniker, Schichtarbeit am Fließband bei Mercedes-Benz und heute mehr als 40 Jahre Erfahrung im Immobilienhandel: Oliver Fischers Weg begann weder mit einem Studium noch mit einem ausgefeilten Businessplan. Stattdessen lernte er durch eigene Käufe, Verkäufe, Verhandlungen, Risiken und Fehler. Inzwischen hat er weit über 3.000 Immobilieneinheiten gekauft, aufbereitet, aufgeteilt oder verkauft. Doch wie gelang ihm dieser außergewöhnliche Weg?

    Im Immobilienhandel können einzelne Entscheidungen über hohe Gewinne oder empfindliche Verluste entscheiden. Ein zu hoher Einkaufspreis, eine falsche Einschätzung der Nachfrage oder unerwartete Kosten lassen sich im Nachhinein oft nur schwer korrigieren. Fachwissen allein reicht deshalb nicht immer aus. Ebenso
    Oliver-Fischer-7.jpg entscheidend ist die Erfahrung aus realen Geschäften und unterschiedlichen Marktphasen. Genau diese Erfahrung musste sich Oliver Fischer über Jahrzehnte selbst erarbeiten. Ohne fachlichen Hintergrund in der Immobilienbranche war er darauf angewiesen, den Markt in der Praxis kennenzulernen und die Konsequenzen seiner Entscheidungen unmittelbar zu erleben. „Immobilienhandel lernt man nicht allein aus Büchern. Wirklich verstanden habe ich das Geschäft durch eigene Käufe, Verkäufe und Entscheidungen, für deren Folgen ich selbst einstehen musste“, erklärt Oliver Fischer.

    „Mit der Zeit habe ich vor allem gelernt, sehr genau zu unterscheiden, welches Geschäft wirklich zu mir passt und welche Risiken ich eingehen möchte“, so der Immobilienexperte weiter. Sein Weg führte ihn von ersten Wohnungskäufen über Verkauf, Einkauf und Aufteilung bis hin zu größeren Neubauprojekten. Heute gibt er seine Erfahrungen mit fixundflip.de weiter und unterstützt andere dabei, Immobiliengeschäfte fundiert zu kalkulieren und typische Fehler möglichst früh zu vermeiden. Hinter dieser Entwicklung stand allerdings kein langfristiger Karriereplan, sondern eine zufällige Begegnung, die Oliver Fischer erstmals auf den Immobilienhandel aufmerksam machte.

    Der Zufall ebnet den Weg ins Immobiliengeschäft

    Der Weg in die Immobilienbranche begann für Oliver Fischer mit einer Begegnung, die zunächst keinerlei berufliche Bedeutung hatte. An einer Tankstelle fiel ihm ein Mercedes SL auf. Er kam mit dem Fahrer ins Gespräch und fragte ihn, womit er sein Geld verdiene. Die Antwort weckte sein Interesse: Der Mann kaufte Immobilien und verkaufte sie anschließend weiter. Für den damaligen Schichtarbeiter eröffnete sich damit erstmals eine völlig andere Vorstellung davon, wie sich beruflicher und finanzieller Erfolg gestalten ließ. „Durch diese Begegnung habe ich zum ersten Mal gesehen, dass es auch andere Möglichkeiten gibt. Man kann unternehmerisch denken, Chancen erkennen und sich damit selbst etwas aufbauen“, erinnert er sich.

    Dass daraus mehr als ein interessanter Gedanke wurde, lag an einer zweiten Begegnung. Über einen Freund traf er denselben Immobilienhändler später erneut und erhielt die Möglichkeit, dessen Geschäft näher kennenzulernen. Dabei bekam er erstmals einen konkreten Einblick in den An- und Verkauf von Immobilien. Aus der anfänglichen Neugier wurde damit erstmals eine konkrete berufliche Perspektive.

    Vom ersten Kauf zum erfolgreichen Immobilienvertrieb

    Mit 21 Jahren kaufte Oliver Fischer seine ersten beiden Wohnungen und ging damit erstmals selbst ins wirtschaftliche Risiko. Sämtliche juristischen Details des Kaufvertrags waren ihm zu diesem Zeitpunkt noch nicht vertraut. Eine der Wohnungen verkaufte er kurze Zeit später dennoch deutlich teurer weiter. Für ihn war das vor allem eine erste praktische Lektion darüber, wie eng Einkaufspreis, Nachfrage und späterer Verkauf miteinander verbunden sind. „Bei meinen ersten Käufen wusste ich längst nicht alles. Aber ich habe sehr schnell verstanden, dass ein Immobiliengeschäft von Anfang bis Ende zusammenpassen muss“, erklärt Oliver Fischer.

    Aus den ersten eigenen Geschäften führte sein Weg zunehmend in den Vertrieb. Für seinen damaligen Mentor verkaufte er Wohnungen und erhielt Provisionen für erfolgreiche Abschlüsse. Immobilienportale, Social Media oder automatisierte Leadstrecken gab es damals nicht. Interessenten kamen über Zeitungsanzeigen, anschließend folgten Telefonate, persönliche Besichtigungen und direkte Verkaufsgespräche. In seinem erfolgreichsten Monat verkaufte er auf diese Weise 46 Immobilieneinheiten. Das hohe Volumen schärfte vor allem seinen Blick für die Käuferseite: Welche Objekte erzeugen Nachfrage, welche Einwände verhindern einen Abschluss und welchen Preis akzeptiert der Markt? Damit lernte der heutige Experte früh eine Perspektive kennen, die für seine späteren eigenen Immobiliengeschäfte entscheidend werden sollte.

    Vom Verkäufer zum eigenständigen Immobilienhändler

    Doch dauerhaft nur am Verkauf bereits eingekaufter Immobilien zu verdienen, reichte Oliver Fischer nicht. Je besser er den Markt und die Käufer verstand, desto stärker beschäftigte ihn die Frage, was ein wirtschaftlich tragfähiges Immobiliengeschäft bereits beim Einkauf ausmacht. Also begann er selbst Mehrfamilienhäuser zu suchen, Kaufpreise zu verhandeln und geeignete Objekte anschließend in einzelne Eigentumswohnungen aufzuteilen. Damit beschränkte sich seine Rolle nicht länger auf den Vertrieb. Nun entschied nicht mehr allein seine Verkaufsleistung über den Erfolg, sondern vor allem, ob Einkauf, Aufteilung und späterer Verkauf wirtschaftlich zusammenpassten.

    Dieser Schritt veränderte seinen Blick auf Immobilien grundlegend. Ein hoher Verkaufspreis konnte einen schlechten Einkauf nur begrenzt auffangen, während ein gut verhandelter Ankauf überhaupt erst den notwendigen Spielraum für Aufteilung und Weiterverkauf schuf. „Im Vertrieb hatte ich gelernt, was Käufer wollen. Als ich selbst eingekauft habe, wurde mir klar, dass ich dieses Wissen schon nutzen muss, bevor ich überhaupt eine Immobilie kaufe“, erklärt Oliver Fischer. Aus seiner Verkaufserfahrung entwickelte sich damit zunehmend eine kaufmännische Handelslogik: den späteren Käufer früh verstehen, das Potenzial eines Objekts realistisch einschätzen und den Einkauf konsequent an den wirtschaftlichen Möglichkeiten des späteren Verkaufs ausrichten.

    Oliver Fischer: Warum Kalkulierbarkeit wichtiger als Größe wurde

    Mit dem eigenen Immobilienhandel wuchsen nicht nur Erfahrung und Möglichkeiten, sondern auch die Dimensionen der Projekte. Oliver Fischer stieg in das Neubau- und Bauträgergeschäft ein und realisierte in dieser Phase rund 400 Wohnungen sowie Reihenhäuser und Eigentumswohnungen. Damit veränderten sich jedoch auch die unternehmerischen Anforderungen. Finanzierungen mussten stehen, Bauzeiten eingehalten, Handwerker koordiniert und Objekte teilweise über längere Zeiträume vermarktet werden. Verzögerungen, Kostensteigerungen oder Veränderungen am Markt konnten die ursprüngliche Kalkulation erheblich beeinflussen. „Im Neubau habe ich erlebt, wie schnell man von Faktoren abhängig wird, die man selbst nur begrenzt beeinflussen kann. Das hat meinen Blick darauf verändert, welche Risiken ich in einem Geschäft überhaupt tragen möchte“, erklärt Oliver Fischer.

    Die Erfahrungen führten zu einer entscheidenden Erkenntnis: Größer bedeutete für ihn nicht automatisch besser. Ab etwa 2003 konzentrierte er sich deshalb wieder stärker auf den Immobilienhandel und damit auf ein Geschäft, das seinen eigenen Stärken als Händler und Kaufmann entsprach. Statt komplexe Bauvorhaben über lange Zeiträume zu steuern, rückten wieder der richtige Einkauf, eine überschaubare Aufwertung und ein kalkulierbarer Weiterverkauf in den Mittelpunkt. Interessant wurden vor allem Immobilien, bei denen sich notwendige Maßnahmen, Kapitalbindung und Absatzchancen bereits vor dem Ankauf möglichst realistisch einschätzen ließen.

    Aus dieser bewussten Spezialisierung entwickelte sich eine klare Handelslogik. Entscheidend war fortan nicht, möglichst umfangreich zu sanieren oder den maximalen Wert aus einem Objekt herauszuholen, sondern ein wirtschaftlich nachvollziehbares Geschäft mit beherrschbaren Risiken aufzubauen. „Ich bin im Kern Händler und Kaufmann. Mich interessiert nicht, wie groß oder aufwendig ein Projekt sein kann, sondern ob Einkauf, Maßnahmen und späterer Verkauf wirtschaftlich zusammenpassen“, so der Immobilienexperte. Damit flossen die Erfahrungen aus Vertrieb, eigenem Immobilienhandel und Neubau in einen Ansatz ein, bei dem Kalkulierbarkeit und ein sauberer Einkauf wichtiger wurden als die reine Größe eines Projekts.

    Mit fixundflip.de wird aus Erfahrung ein vermittelbarer Ansatz

    Die Prinzipien aus jahrzehntelangen eigenen Geschäften und unterschiedlichen Marktphasen bilden heute die Grundlage von fixundflip.de. Dort vermittelt Oliver Fischer, wie sich potenzielle Immobiliengeschäfte bereits vor dem Ankauf systematisch beurteilen lassen. Dabei stehen zentrale Fragen im Vordergrund: Welcher Einkaufspreis lässt ausreichend Spielraum, welche Maßnahmen sind tatsächlich notwendig, wer kommt später als Käufer infrage und welcher Verkaufspreis ist im jeweiligen Markt realistisch? Statt auf vermeintliche Schnäppchen oder möglichst spektakuläre Sanierungen zu setzen, soll bereits vor dem Kauf nachvollziehbar sein, unter welchen Voraussetzungen ein Geschäft wirtschaftlich funktionieren kann.

    Inzwischen hat er mit fixundflip.de mehr als 2.800 Teilnehmer unterstützt. Dabei geht es nicht darum, seine eigenen Geschäfte einfach zu kopieren, sondern die dahinterliegenden Prinzipien auf den jeweiligen Markt anzuwenden. „Gerade beim ersten Deal können Fehler beim Einkauf oder in der Kalkulation sehr teuer werden. Deshalb muss man seinen Markt, seine Zahlen und den späteren Käufer kennen, bevor man eine Immobilie kauft“, betont Oliver Fischer. Eine wichtige Rolle spielt deshalb auch die Konzentration auf einen überschaubaren Fokus-Markt: Wer Preise, Nachfrage und Käufer in einem bestimmten Gebiet kennt, kann Chancen fundierter beurteilen und Risiken früher erkennen.

    Oliver Fischer setzt auf Erfahrung statt schnelle Versprechen

    Mehr als vier Jahrzehnte im Immobiliengeschäft haben auch sein Verständnis von Erfolg verändert. Was ihn zu Beginn als neue unternehmerische Möglichkeit faszinierte, betrachtet Oliver Fischer heute mit der Erfahrung aus zahlreichen Geschäften und unterschiedlichen Marktphasen. Nicht jede Gelegenheit muss genutzt und nicht jedes mögliche Wachstum verfolgt werden. Zum Immobilienhandel gehört für ihn deshalb auch die Fähigkeit, ein vermeintlich attraktives Geschäft bewusst abzulehnen, wenn das Verhältnis zwischen Chance und Risiko nicht überzeugt.

    „Guter Immobilienhandel hat für mich nichts mit schnellen Versprechen zu tun. Entscheidend sind ein guter Einkauf, saubere Zahlen, Verkaufsfähigkeit und die Erfahrung, Risiken realistisch einzuschätzen“, fasst Oliver Fischer zusammen. Damit schließt sich auch der Bogen zu seinem ungewöhnlichen Einstieg in die Branche. Was mit der Neugier auf eine ihm völlig fremde Geschäftswelt begann, entwickelte sich über Jahrzehnte zu einer klaren unternehmerischen Haltung: Chancen erkennen, Risiken verstehen und nicht die Größe eines Geschäfts mit seiner Qualität verwechseln.

    Sie möchten Immobiliengeschäfte nicht dem Bauchgefühl überlassen, sondern Einkauf, Kalkulation und Risiken fundiert beurteilen können? Dann nehmen Sie Kontakt zu Oliver Fischer (https://www.oliverfischer.de) auf und vereinbaren Sie einen Termin!

    Pressekontakt:

    Oliver Fischer
    E-Mail: support@fixundflip.de
    Webseite: https://www.OliverFischer.de

    Quelle: Vom Fließband zum Immobilienexperten: Wie Oliver Fischer den Immobilienhandel lernte

  • Umfrage: Sommer-Fazit der Bevölkerung – Deutschlands Gebäude sind nicht hitzetauglich

    Umfrage: Sommer-Fazit der Bevölkerung – Deutschlands Gebäude sind nicht hitzetauglich

    Berlin (ots) –

    Die Bevölkerung zieht eine kritische Bilanz über den Zustand der deutschen Gebäude zum Ende der Hitzeperiode. Das zeigt eine aktuelle Umfrage im Auftrag des Bundesverbands energieeffiziente Gebäudehülle e.V. (BuVEG) mit zwei zentralen Ergebnissen: 74 Prozent der Deutschen halten öffentliche Gebäude für nicht ausreichend vor starker Sommerhitze geschützt. Zugleich wäre 55 Prozent der Befragten ein unzureichender Hitzeschutz ein Grund, eine Wohnung oder ein Haus nicht zu kaufen oder zu mieten.

    Jan Peter Hinrichs, Geschäftsführer des BuVEG: „Das Thema Hitzeschutz von Gebäuden ist in der Mitte der Gesellschaft angekommen, die politische Debatte steckt jedoch noch in den Kinderschuhen. Der Staat muss daher den baulichen Hitzeschutz sowohl bei der Sanierung öffentlicher Gebäude als auch in der Förderpolitik für private Eigentümer entschlossener in Angriff nehmen.“

    Umfrageergebnisse im Einzelnen:

    1. Halten Sie öffentliche Gebäude (z.B. Schulen, Krankenhäuser) in Deutschland für ausreichend vor starker Sommerhitze geschützt? Ja (Ja auf jeden Fall/Eher Ja): 15%, Nein (Eher nein/Nein, auf keinen Fall): 74%, Unentschieden: 11%

    2. Wäre ein unzureichender Schutz einer Wohnung oder eines Hauses vor sommerlicher Hitze für Sie ein Grund, diese Immobilie nicht zu kaufen oder zu mieten? Ja: 55%, Nein: 25%, Unentschieden: 20%

    „Die wirksamste und energieeffizienteste Antwort auf beide Befunde ist die Gebäudehülle: Dämmung, moderne Fenster und außenliegender Sonnenschutz halten die Hitze draußen und ermöglichen dann, wenn nötig, einen effizienten Einsatz von Kühltechnik. Anders als die Anlagentechnik im Gebäude wirken Bauteile an der Hülle ganzjährig, sie schützen im Winter vor Kälte und im Sommer vor Hitze“, so Hinrichs abschließend.

    Für die repräsentative Erhebung befragte das Meinungsforschungsinstitut Civey im Auftrag des BuVEG vom 21. bis 24. August 2026 jeweils 2.500 Personen. Die detaillierten Ergebnisse finden Sie hier: https://ots.de/vzctBe

    Hintergründe zur Rolle der Gebäudehülle beim Hitzeschutz hat der BuVEG in einem aktuellen Papier zusammengefasst: https://buveg.de/wp-content/uploads/2026/09/BuVEG_Positionspapier_Hitzeschutz.pdf

    Der BuVEG – Bundesverband energieeffiziente Gebäudehülle repräsentiert alle an der Gebäudehülle beteiligten Bauprodukte. Dazu gehören Hersteller von Steinen, Fenstern, Türen, Fassaden, Putzsystemen und Dämmstoffen. Die effiziente Gebäudehülle ist für das Erreichen der Klimaschutzziele unabdingbar und spielt ebenso beim Werterhalt einer Immobilie als auch für Komfort und Gesundheit eine wichtige Rolle.

    Pressekontakt:

    Bundesverband energieeffiziente Gebäudehülle e.V.
    presse@buveg.de
    T. 030 – 310 110 90
    Friedrichstrasse 95 (PB138)
    10117 Berlin

    Quelle: Umfrage: Sommer-Fazit der Bevölkerung – Deutschlands Gebäude sind nicht hitzetauglich

  • Finanzielle Vorsorge beginnt mit dem ersten Gehalt

    Finanzielle Vorsorge beginnt mit dem ersten Gehalt

    Berlin (ots) –

    Für viele junge Auszubildende beginnt jetzt ein neuer Lebensabschnitt: Der Start ins Berufsleben. Damit kommt auch das erste eigene Gehalt – und ein Stück mehr Selbstständigkeit. Zugleich wächst die Verantwortung, sich frühzeitig um die eigenen Finanzen zu kümmern.

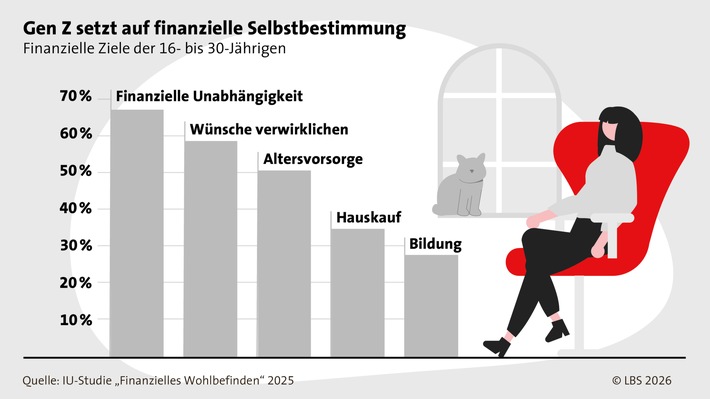
    Verschiedene Umfragen in der Altersgruppe der Gen Z zeigen, dass finanzielle Unabhängigkeit, private Absicherung und Wohneigentum für viele junge Menschen wichtige Ziele sind. Dahinter steht oft der Wunsch nach Sicherheit, Planbarkeit und danach, sein Leben selbstbestimmt gestalten zu können.

    Doch zwischen Wunsch und Wirklichkeit liegt nicht selten der Alltag. Vielen fällt es am Anfang des Berufslebens noch schwer, konsequent Geld

    16zu9_RGB_150dpi_LBS Infografik_Finanzielle Ziele Gen Z.jpg für langfristige Ziele zurückzulegen. „Aber gerade zu diesem Zeitpunkt bietet sich die Chance, frühzeitig gute Finanzgewohnheiten aufzubauen. Wichtig ist, die Hürde niedrig zu halten, schon kleine Sparbeiträge sind sinnvoll. Auch, um das Sparen zu lernen“, rät Albrecht Luz von der LBS jungen Auszubildenden und Berufsanfängern. Wer von Beginn an regelmäßig etwas zur Seite legt und zusätzlich staatliche Fördermöglichkeiten nutzt, baut Schritt für Schritt Vermögen auf – für spätere Wohnwünsche, mehr finanzielle Sicherheit und eine vorausschauende private Vorsorge. „Ein Bausparvertrag kann ganz praktisch und alltagstauglich dabei helfen, weil er den Sparprozess strukturiert, feste Einzahlungen vorsieht und staatlich gefördert wird“, so der LBS-Fachmann.

    Rückenwind durch staatliche Prämien

    Wer beispielsweise vermögenswirksame Leistungen (VL) bekommt, kann diese direkt auf das Bausparkonto überweisen lassen. Das sind bis zu 40 Euro, die der Arbeitgeber monatlich zum Sparen beiträgt. Darauf gibt es dann unter bestimmten Voraussetzungen noch eine staatliche Prämie: die Arbeitnehmersparzulage. Maximal gefördert werden 470 Euro pro Jahr mit neun Prozent, das entspricht noch einmal 43 Euro extra pro Jahr. Es gelten Einkommensgrenzen, die für die meisten Auszubildenden jedoch keine Hürde darstellen. Sie liegen bei 40.000 Euro pro Jahr (Alleinstehende).

    Bis zu 70 Euro sind zusätzlich mit der Wohnungsbauprämie (WoP) drin. Gefördert werden zehn Prozent der eigenen Einzahlungen von bis zu 700 Euro (Alleinstehende). Um die WoP zu erhalten, darf das jährliche zu versteuernde Einkommen 35.000 Euro nicht übersteigen.

    Neue Förderung für die eigenen vier Wände ab 2027

    Noch einiges mehr zum Vermögensaufbau können die staatlichen Zuschüsse zur privaten Altersvorsorge beitragen, denn ab 2027 wird die bisherige Riester-Förderung durch ein neues attraktives Modell abgelöst. Dieses beinhaltetauchdie eigene Immobilie als wichtige Säule der privaten Altersvorsorge und damit den Bausparvertrag als Finanzierungsbaustein.

    Das neue Modell ist einfach und direkt: Für jeden Euro, der beispielsweise auf einen zertifizierten Bausparvertrag eingezahlt wird, gibt es staatliche Unterstützung – unabhängig vom Einkommen. Für die ersten 360 Euro im Jahr legt der Staat 50 Cent pro gespartem Euro drauf, für weitere maximal 1.440 Euro sind es 25 Cent je eingezahltem Euro. Bei einem Eigenbetrag von 1.800 Euro summiert sich die Förderung so auf 540 Euro Grundzulage pro Jahr. Und: Berufseinsteigerinnen und -einsteiger unter 25 Jahren erhalten zusätzlich einen einmaligen Bonus von 200 Euro. Im ersten Jahr bedeutet das für sie: 1.800 Euro sparen, 740 Euro Förderung erhalten. Über die Jahre baut sich so ein solider finanzieller Grundstock auf – zum Beispiel für die erste eigene Wohnung.

    Kleine Beträge, große Wirkung

    Gerade der Start ins Berufsleben ist ein guter Zeitpunkt, um sich mit den eigenen finanziellen Zielen auseinanderzusetzen. Schon kleine, aber regelmäßige Sparbeiträge können langfristig viel bewirken – vor allem dann, wenn staatliche Fördermöglichkeiten sinnvoll genutzt werden. „Wer früh beginnt, schafft sich nicht nur finanziellen Spielraum, sondern legt auch eine wichtige Grundlage für spätere Entscheidungen“, so das Fazit des LBS-Experten.

    Pressekontakt:

    LBS Landesbausparkassen
    Verena Quast
    Telefon: +49 6131 134052
    E-Mail: verena.quast@lbs-sued.de

    Quelle: Finanzielle Vorsorge beginnt mit dem ersten Gehalt

  • Markanter Speicherofen für moderne Wohnhäuser

    Markanter Speicherofen für moderne Wohnhäuser

    Leer (ots) –

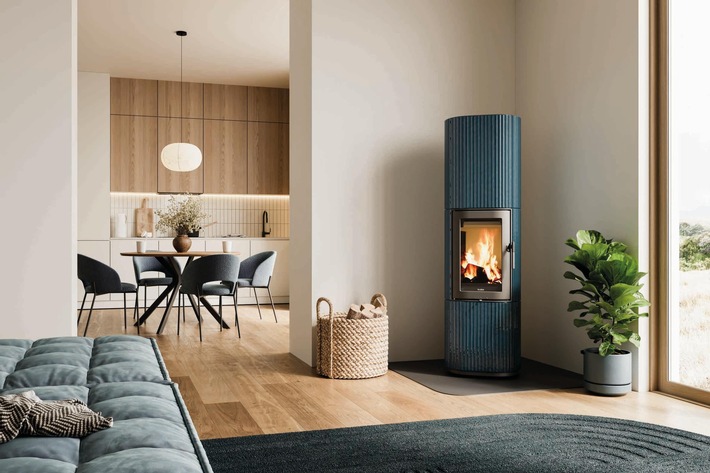
    Gut gedämmte Wohnhäuser haben den Blick auf Kaminöfen verändert. Gefragt sind heute Feuerstätten, die den Wohnraum prägen und ihre Wärme gleichmäßig über viele Stunden abgeben. Der deutsche Ofenhersteller LEDA verbindet beides im Speicherofen SANNA. Hinter seiner markanten Rillenstruktur verbirgt sich ein massiver Speicherkern aus Guss und Schamotte.

    Die ausdrucksstarke Gestaltung und die hohe Speicherkapazität haben denselben Ursprung: Gusseisen. Seit mehr als 150 Jahren verarbeitet LEDA diesen Werkstoff im ostfriesischen Leer. Die einzelnen Bauteile werden aus flüssigem, rotglühendem Eisen gegossen. So entsteht die charakteristische Rillenstruktur, feinste Konturen und ausdrucksstarke Formen. Gleichzeitig bildet Gusseisen die Grundlage für den massiven Speicherkern

    Leda Werk - Sanna petrolblau.jpg des Ofens.

    Langanhaltende Strahlungswärme

    Der rund 470 Kilogramm schwere Ofen mit Speicherkern nimmt einen großen Teil der Energie des Feuers auf und gibt sie nach dem Erlöschen der Flammen langsam wieder an den Raum ab. Bereits rund 4 Kilogramm Holz – das sind etwa fünf Scheite – sorgen für über neun Stunden angenehme Strahlungswärme. Dadurch eignet sich der SANNA besonders für gut gedämmte Wohnhäuser mit geringem Heizbedarf.

    Brillante Farben mit Tiefenwirkung

    Trotz seines massiven Speicherkerns benötigt er nur wenig Stellfläche. Mit einer Höhe von 168 Zentimetern und einer Grundfläche von lediglich 50 × 50 Zentimetern verbindet der SANNA eine kompakte Bauweise mit großzügiger Feuersicht. Erhältlich ist er in mattschwarz lackiert sowie in Weiß oder Petrolblau emailliert. Die Emaille wird bei rund 800 Grad dauerhaft mit dem Gusseisen verschmolzen. Das Ergebnis sind brillante Farben, ein tiefer, lebendiger Glanz und eine besonders widerstandsfähige, pflegeleichte Oberfläche.

    Optional lässt er sich mit der elektronischen Abbrandsteuerung LEDATRONIC ausstatten. Diese passt die Luftzufuhr kontinuierlich an die jeweilige Verbrennungsphase an. Auf Wunsch kann ein Katalysator ergänzt werden, der die Emissionen zusätzlich reduziert. Weitere Informationen und Innovationen unter www.leda.de

    Pressekontakt:

    LEDA Werk GmbH & Co. KG
    Frau Tomke Janssen-Reck
    Groninger Str. 10
    26789 Leer
    Tel.: +49 (0)491 60 99 0
    Fax: +49 (0)491 60 99 290
    E-Mail: info@www.leda.de
    Web: http://www.leda.de

    Quelle: Markanter Speicherofen für moderne Wohnhäuser

  • Immobilienbewertung im Erbfall: André Heid erklärt, warum Wert nicht gleich Wert ist

    Immobilienbewertung im Erbfall: André Heid erklärt, warum Wert nicht gleich Wert ist

    Walldorf (ots) –

    Für dieselbe geerbte Immobilie können Finanzamt, Makler und Familie zu völlig unterschiedlichen Werten kommen. Die Abweichungen erreichen mitunter fünf- oder sogar sechsstellige Beträge und können weitreichende Folgen für die Erbengemeinschaft haben. Doch welcher Wert ist der richtige, wenn über Steuer, Auszahlung oder Verkauf entschieden werden muss?

    Eine geerbte Immobilie kann eine Erbengemeinschaft schnell vor schwierige Entscheidungen stellen. Ein Miterbe möchte das Haus übernehmen und die übrigen Beteiligten auszahlen, ein anderer erwartet für seinen Anteil eine möglichst hohe Summe. Damit treffen unterschiedliche Interessen unmittelbar aufeinander: Für den künftigen Eigentümer ist ein niedrigerer Wert vorteilhaft, für den auszuzahlenden Erben ein

    Andre Heid Querformat.jpeg höherer. Kommen dann noch der Grundbesitzwert des Finanzamts und eine abweichende Einschätzung eines Maklers hinzu, geht es schnell nicht mehr allein um Zahlen. Es entstehen Zweifel daran, welcher Wert tatsächlich angemessen ist und ob sich einzelne Beteiligte auf Kosten der anderen einen Vorteil verschaffen. „Falsche Ausgleichszahlungen oder steuerliche Nachteile können dann erst der Anfang sein. Verhärten sich die unterschiedlichen Wertvorstellungen innerhalb der Erbengemeinschaft, drohen jahrelange Blockaden bis hin zur Teilungsversteigerung“, warnt André Heid, Sachverständiger für Immobilienbewertung und Geschäftsführer der Heid Immobilien GmbH.

    „Damit unterschiedliche Interessen nicht darüber entscheiden, welcher Immobilienwert am Ende zugrunde gelegt wird, braucht es eine neutrale Bewertung nach klaren Kriterien. Sie schafft eine gemeinsame Grundlage, auf der Erben über Auszahlung, Verkauf oder weitere Schritte entscheiden können“, so André Heid weiter. Genau hier setzt die Arbeit der Heid Immobilien GmbH an: Unter der Marke Heid Immobilienbewertung erstellen rund 220 zertifizierte Sachverständige an mehr als 50 Standorten in Deutschland jährlich etwa 6.000 Gutachten. Zu den Auftraggebern gehören private Eigentümer ebenso wie Rechtsanwälte, Steuerberater, Berufsbetreuer, Gerichte, Unternehmen und Institutionen. André Heid selbst ist Bauingenieur mit Masterabschluss der Bauhaus-Universität Weimar und nach DIN EN ISO/IEC 17024 in Immobilienbewertung und Bausachverständigenwesen zertifiziert. Für eine belastbare Immobilienbewertung reicht es jedoch nicht, lediglich einen neutralen Sachverständigen einzuschalten: Entscheidend ist auch, welcher Wert für den jeweiligen Anlass überhaupt benötigt wird.

    Warum der richtige Immobilienwert vom Zweck abhängt

    Dass Finanzamt, Bank, Makler und Sachverständiger für dieselbe Immobilie zu unterschiedlichen Ergebnissen kommen, ist nicht zwangsläufig ein Widerspruch. Entscheidend ist, wofür der jeweilige Wert ermittelt wurde. Der Verkehrswert nach § 194 Baugesetzbuch bildet ab, welcher Preis zu einem bestimmten Zeitpunkt im gewöhnlichen Geschäftsverkehr unter Berücksichtigung der rechtlichen Gegebenheiten und tatsächlichen Eigenschaften erzielbar wäre. Der steuerliche Bedarfswert des Finanzamts wird dagegen nach einem typisierten Verfahren bestimmt. Banken arbeiten wiederum mit einem vorsichtiger angesetzten Beleihungswert, während eine Maklereinschätzung vor allem der Vermarktung dient.

    Für Erbengemeinschaften wird diese Unterscheidung spätestens dann relevant, wenn aus einer Zahl konkrete finanzielle Entscheidungen entstehen. Soll die Erbschaftsteuer geprüft, ein Miterbe ausgezahlt, die Immobilie verkauft oder eine Finanzierung ermöglicht werden? Je nach Anlass kann ein anderer Wert maßgeblich sein. „Die Frage ist deshalb nicht, welche der vorhandenen Zahlen auf den ersten Blick am plausibelsten erscheint. Zuerst muss geklärt werden, welcher Wert für die konkrete Entscheidung überhaupt benötigt wird“, erklärt André Heid. Erst dann lassen sich unterschiedliche Einschätzungen sinnvoll einordnen und als Grundlage für weitere Entscheidungen nutzen.

    Der richtige Stichtag kann den Immobilienwert grundlegend verändern

    Neben dem Bewertungsanlass entscheidet auch der Zeitpunkt darüber, welcher Immobilienwert relevant ist. Für die Erbschaftsteuer ist bei einem Erwerb von Todes wegen grundsätzlich der Todestag des Erblassers maßgeblich. Geht es Jahre später darum, dass ein Miterbe die Immobilie übernimmt und die übrigen Beteiligten auszahlt, kann hingegen ein anderer Zeitpunkt entscheidend sein. Das macht einen erheblichen Unterschied: In der Zwischenzeit können sich regionale Immobilienpreise, Zinsen oder die Bedeutung des energetischen Zustands verändert haben.

    Bei der Bewertung wird zudem zwischen Wertermittlungs- und Qualitätsstichtag unterschieden. Der Wertermittlungsstichtag legt fest, welche Marktverhältnisse der Bewertung zugrunde liegen, während der Qualitätsstichtag den baulichen, rechtlichen und tatsächlichen Zustand der Immobilie beschreibt. Beide Zeitpunkte müssen nicht zwingend zusammenfallen. Ein belastbares Gutachten sollte deshalb eindeutig ausweisen, welcher Stichtag für welchen Aspekt der Bewertung zugrunde gelegt wurde. Gerade wenn zwischen Erbfall und Auseinandersetzung mehrere Jahre liegen, lässt sich so vermeiden, dass ein methodisch korrekter Wert für eine Entscheidung herangezogen wird, für die er gar nicht ermittelt wurde.

    Heid Immobilien GmbH: Was eine belastbare Immobilienbewertung ausmacht

    Nicht jede Immobilie lässt sich nach demselben Schema bewerten. Die Immobilienwertermittlungsverordnung sieht mit Vergleichswert-, Ertragswert- und Sachwertverfahren unterschiedliche Ansätze vor. Welches Verfahren geeignet ist, hängt unter anderem von Objektart, Nutzung und Datenlage ab. Bei einem vermieteten Mehrfamilienhaus stehen beispielsweise die nachhaltig erzielbaren Erträge im Mittelpunkt, während bei einem selbstgenutzten Einfamilienhaus mit ausreichend vergleichbaren Verkäufen das Vergleichswertverfahren naheliegen kann. Fehlen geeignete Vergleichsdaten, kann wiederum das Sachwertverfahren relevant werden.

    Doch auch das passende Verfahren allein reicht nicht aus. Ein lebenslanges Wohnrecht oder Nießbrauch kann die freie Nutzung einschränken und den Verkehrswert mindern. Gleiches gilt für bestehende Mietbindungen, Wege- und Leitungsrechte oder einen erheblichen Instandhaltungsrückstau. Auch Erbbaurechte und Denkmalschutz können die Bewertung beeinflussen. Solche Besonderheiten zeigen, warum zwei äußerlich ähnliche Immobilien zu deutlich unterschiedlichen Ergebnissen führen können und warum eine grobe Schätzung anhand weniger Eckdaten schnell zu kurz greift.

    Bei der Heid Immobilien GmbH fließen deshalb neben der Wahl und Begründung des Bewertungsverfahrens auch die wertrelevanten Eigenschaften des konkreten Objekts ein. Dafür werden unter anderem Grundbuch, Bauakte, Mietverträge, Teilungserklärung und Baulasten berücksichtigt; je nach Objekt kommen ein Ortstermin mit Innenbesichtigung, geprüfte Flächen und amtliche Kaufpreisdaten hinzu. „Ein Gutachten, das seine Verfahrenswahl nicht begründet, ist kein Gutachten. Es ist eine Meinung mit Deckblatt“, bringt André Heid den Anspruch auf den Punkt. Entscheidend ist damit nicht nur, zu welchem Ergebnis eine Bewertung kommt, sondern auch, ob sich nachvollziehen lässt, auf welcher Methode, welchen Daten und welchen objektspezifischen Besonderheiten dieses Ergebnis beruht.

    Immobilienbewertung im Erbfall: Wenn der Grundbesitzwert zu hoch ausfällt

    Wie wichtig diese objektspezifischen Besonderheiten sein können, zeigt sich besonders bei der Erbschaftsteuer. Der vom Finanzamt festgestellte Grundbesitzwert wird nach einem typisierten Verfahren ermittelt und muss deshalb nicht in jedem Fall dem tatsächlichen Verkehrswert der Immobilie entsprechen. Weicht der festgestellte Grundbesitzwert aufgrund der typisierten Bewertung vom tatsächlichen Verkehrswert nach oben ab, kann damit auch die steuerliche Bemessungsgrundlage entsprechend höher ausfallen.

    Unter bestimmten Voraussetzungen eröffnet § 198 Bewertungsgesetz die Möglichkeit, einen niedrigeren gemeinen Wert nachzuweisen. Dieser Nachweis kann etwa durch ein geeignetes Gutachten oder einen im gewöhnlichen Geschäftsverkehr erzielten Kaufpreis innerhalb des gesetzlich relevanten Zeitraums erfolgen. Dabei kommt es auch auf den zeitlichen Ablauf an: Nach Zugang des Feststellungsbescheids über den Grundbesitzwert gilt grundsätzlich eine einmonatige Einspruchsfrist. Steuerliche Bescheide sollten deshalb zeitnah mit einem Steuerberater oder einer entsprechend qualifizierten Fachperson geprüft werden. Der Sachverständige liefert mit der Immobilienbewertung die fachliche Grundlage für den Wertnachweis; die individuelle steuerliche Würdigung und das weitere Vorgehen bleiben davon getrennt.

    Heid Immobilien GmbH: Eine gemeinsame Grundlage für Erbengemeinschaften

    Für Erbengemeinschaften liegt der Nutzen einer professionellen Immobilienbewertung damit nicht allein in einer möglichst präzisen Zahl. Entscheidend ist, eine neutrale Grundlage zu schaffen, auf die sich alle Beteiligten bei den weiteren Entscheidungen beziehen können. Statt unterschiedliche Einschätzungen von Finanzamt, Makler oder einzelnen Familienmitgliedern gegeneinanderzustellen, lässt sich nachvollziehen, welcher Wert für den konkreten Anlass maßgeblich ist und wie dieser zustande kommt.

    Dafür sollten zunächst die relevanten Unterlagen zusammengetragen, der Bewertungsanlass geklärt und möglichst gemeinsam ein qualifizierter Sachverständiger beauftragt werden. Auf Grundlage des Gutachtens können anschließend Entscheidungen über Übernahme, Auszahlung oder Verkauf sachlicher getroffen werden. Ein Verkehrswertgutachten ersetzt dabei weder Rechtsanwalt noch Steuerberater, kann aber für Erben und ihre Berater eine gemeinsame Bewertungsgrundlage schaffen. „Ein Gutachten kostet einen Bruchteil dessen, was eine Teilungsversteigerung kostet. Und es kostet nichts von dem, was ein zerbrochenes Familienverhältnis kostet“, fasst André Heid zusammen.

    Sie möchten mehr darüber erfahren, worauf es bei geerbten Immobilien und deren Bewertung ankommt? Weitere Informationen rund um Immobilienbewertung, Erbschaft und Vererben finden Sie in den Ratgebern der Heid Immobilienbewertung zum Thema Erben und Vererben (https://www.heid-immobilienbewertung.de/ratgeber/erben-vererben/). Für eine fundierte Bewertung Ihres konkreten Objekts melden Sie sich jetzt bei André Heid von der Heid Immobilienbewertung (https://www.heid-immobilienbewertung.de/Hamburg/?campaign=ask&keyword=immobiliengutachter%20hamburg&gad_source=1&gad_campaignid=18642110555&gbraid=0AAAAAo927-h0mdsndJM2HNIrOUR1EE4ju&gclid=Cj0KCQjw79nUBhCgARIsADSHka3FXVJOyHmMlmrhkxY_iRHxSqcW3R_zXbphfpGHBAcHfBhbpe_xw1gaAq2OEALw_wcB) und lassen Sie sich unverbindlich beraten!

    Pressekontakt:

    Heid Immobilienbewertung GmbH
    Verantwortliche: André Heid; Katharina Heid
    E-Mail: presse@heid-immobilienbewertung.de
    Webseite: www.heid-immobilienbewertung.de

    Quelle: Immobilienbewertung im Erbfall: André Heid erklärt, warum Wert nicht gleich Wert ist

  • Aus T2 wird RIZON: FOUR Frankfurt gibt seinem Wohnturm eine eigene Identität

    Aus T2 wird RIZON: FOUR Frankfurt gibt seinem Wohnturm eine eigene Identität

    Frankfurt (ots) –

    Aus dem T2 des FOUR Frankfurt wird RIZON. Mit der neuen Marke erhält der 179 Meter hohe Wohnturm im Herzen des Frankfurter Bankenviertels eine eigenständige Identität. Der Name RIZON leitet sich vom Begriff „Horizont“ ab und nimmt Bezug auf eines der prägendsten Merkmale des Gebäudes: den weiten Blick über Frankfurt, den Main und den Taunus. Als Mixed-Use-Tower steht RIZON für ein urbanes Wohnkonzept mitten in der Frankfurter Innenstadt.

    „Mit RIZON schaffen wir eine Wohnadresse, die es in dieser Form kein zweites Mal geben wird. Die besondere Höhe, der freie Blick über die Stadt und die zentrale Lage mitten

    20260619_FOUR_#2-A_V2.jpg im Bankenviertel machen den Tower besonders. Entscheidend ist für uns aber das Zusammenspiel unterschiedlicher Lebensbereiche direkt im Haus. RIZON steht damit genau für die Idee, die wir mit FOUR verfolgen: Lebensqualität in der Frankfurter Innenstadt zu schaffen und Wohnen, Versorgung, Gesundheit und Freizeit selbstverständlich miteinander zu verbinden“, sagt Nikolaus Bieber, Geschäftsführender Gesellschafter von Groß & Partner.

    Wohnen über der Frankfurter Skyline

    Im RIZON entstehen insgesamt 359 Wohnungen. Das Wohnungsangebot reicht von kompakten Ein-Zimmer-Wohnungen bis zu großzügigen Wohnungen mit mehr als 200 Quadratmetern Wohnfläche. Bodentiefe Fenster und nahezu durchgängig windgeschützte Loggien prägen die Wohnungen. In den oberen Etagen unterstreicht eine lichte Raumhöhe von rund drei Metern den großzügigen Charakter.

    Eine Besonderheit ist die 46. Etage: Sie ist die höchste Wohnetage Deutschlands.

    Ein Teil der Wohnungen wird über eine Tochtergesellschaft von Groß & Partner vermarktet und in den Verkauf gebracht. Das Angebot richtet sich sowohl an Selbstnutzer als auch an Kapitalanleger, die ihre Wohnungen künftig zur Vermietung anbieten können.

    Zur Ausstattung gehören unter anderem Smart-Home-Funktionen, hochwertige Materialien sowie ein Sicherheitskonzept mit Zugangskontrolle, Concierge- und Sicherheitsdienst und Videoüberwachung. Stellplätze und E-Stellplätze befinden sich in der Quartiersgarage.

    Ein vertikales Stadtquartier

    RIZON bündelt den umfangreichsten Nutzungsmix innerhalb des FOUR und vereint wesentliche Angebote des täglichen Lebens direkt im Gebäude. EDEKA sichert die Nahversorgung, PRIME TIME fitness ergänzt das Angebot um einen hochwertigen Fitnessstandort. Mit der BIOGENA PLAZA entsteht ein Angebot rund um Gesundheit, Well-Being und Longevity. Das Radisson Collection Hotel ergänzt den Nutzungsmix um ein Fünf-Sterne-Hotel.

    In der sechsten Etage befinden sich zudem das Steakhouse „The Sixth“ und das Fine-Dining-Restaurant „Chic Maria“. Beide Restaurants verfügen über großzügige Außenterrassen, die unmittelbar an den öffentlich zugänglichen Dachgarten angebunden sind. Dieser erstreckt sich vom Podiumsdach des RIZON bis zum Podiumsdach des T3 und schafft eine zusammenhängende begrünte Dachlandschaft.

    Darüber hinaus profitieren die Bewohner von der Infrastruktur des gesamten FOUR Frankfurt mit weiterer Gastronomie, Einzelhandel, Foodhall sowie öffentlich zugänglichen Aufenthalts- und Erholungsflächen.

    Mitten in Frankfurt – mit Blick weit darüber hinaus

    RIZON liegt zwischen Roßmarkt und Neuer Mainzer Straße im Zentrum des Frankfurter Bankenviertels. Goetheplatz, Opernplatz, Goethestraße, Zeil und Mainufer sind fußläufig erreichbar. Über Hauptwache, Willy-Brandt-Platz und Opernplatz besteht eine direkte Anbindung an den öffentlichen Nahverkehr.

    Die ersten Wohnungen sind voraussichtlich ab dem vierten Quartal 2026 beziehungsweise ersten Quartal 2027 bezugsfertig.

    Mehr Informationen finden Sie hier: https://www.rizon-ffm.de/

    Über FOUR Frankfurt

    FOUR Frankfurt ist eines der ambitioniertesten Hochhausprojekte Europas. In zentraler Innenstadtlage entsteht auf einem mehrgeschossigen Podium ein Ensemble aus vier Türmen mit rund 219.000 Quadratmetern Geschossfläche; drei der vier Türme wurden bereits erfolgreich an die jeweiligen Eigentümer übergeben.

    Das von UNStudio entworfene Quartier vereint moderne Büros, rund 600 Wohnungen, Hotels, Gastronomie, Einzelhandel sowie öffentlich zugängliche Freiflächen – darunter ein Dachgarten im sechsten Obergeschoss des RIZON, der sich vom Podiumsdach des RIZON bis zum Podiumsdach des T3 erstreckt. Durch die vielfältigen Nutzungen und das offene, durchlässige Konzept trägt das Quartier maßgeblich zur Urbanität und Aufenthaltsqualität der Frankfurter Innenstadt bei. Bis zu 1.500 Menschen werden hier wohnen, rund 4.500 Arbeitsplätze sind entstanden.

    Pressekontakt:

    Groß & Partner Grundstücksentwicklungsgesellschaft mbH
    Anette von Zitzewitz
    Siesmayerstraße 21 | 60323 Frankfurt am Main
    +49 (0)69 – 36 00 95 724 | + 49 (0) 171 2432736
    anette.vonzitzewitz-extern@gross-partner.de

    Quelle: Aus T2 wird RIZON: FOUR Frankfurt gibt seinem Wohnturm eine eigene Identität

  • Hanse Haus macht den September cool: / Kostenloses Kühler Wohnen-Upgrade

    Hanse Haus macht den September cool: / Kostenloses Kühler Wohnen-Upgrade

    Oberleichtersbach (ots) –

    Wer sich im September für das Aktionshaus Variant 35-160 entscheidet, erhält das Kühler Wohnen-Upgrade des Fertighausspezialisten Hanse Haus ohne Aufpreis dazu.

    Heiße Sommertage, aufgeheizte Räume und schlaflose Nächte? Das muss nicht sein. Hanse Haus setzt mit seinem Kühler Wohnen-Upgrade ein klares Zeichen für mehr Komfort und ein angenehmes Raumklima. Im September steht das Variant 35-160 als Haus des Monats im Mittelpunkt. Wer sich in diesem Zeitraum für das Aktionshaus entscheidet, erhält das Upgrade ohne Aufpreis dazu.

    Haus des Monats September mit Komfort-Upgrade

    Mit dem „Haus des Monats“ stellt Hanse Haus regelmäßig ausgewählte Fertighäuser vor, die durch besondere Architektur,

    KuehlerWohnenUpgrade-HanseHaus-September2026.jpg durchdachte Grundrisse und attraktive Mehrwerte überzeugen. Das Variant 35-160 verbindet ein klassisches Satteldach mit klarer, zeitloser Architektur und einem familiengerechten Raumkonzept. Dank verschiedener Grundriss-optionen lässt sich das Fertighaus flexibel an die individuellen Bedürfnisse seiner Bewohner anpassen.
    Im September ist beim Kauf des Variant 35-160 das Kühler Wohnen-Upgrade inklusive: Wer sich im Rahmen der Aktion für eine Luft-Wasser-Wärmepumpe entscheidet, erhält die effiziente Kühlfunktion über den Kreislauf der Fußbodenheizung ohne Aufpreis dazu. Die Monatsaktion ist an eine persönliche Werksbesichtigung geknüpft. Diese empfiehlt sich ohnehin für alle angehenden Bauherren, da sie die einzelnen Schritte der Hausproduktion erlebbar macht, offene Fragen beantwortet und so

    202608_hh_webseite_lp_kuehlen_infografik_6-02.jpg zusätzliche Sicherheit bei der eigenen Bauentscheidung schafft.

    Hier geht es zum Haus des Monats September von Hanse Haus (https://www.hanse-haus.de/de/haus-des-monats/variant-35-160-a1/?utm_source=presse&utm_medium=link&utm_campaign=haus-des-monats&utm_content=2026-09-hh-pm-kuehlerwohnen-newsaktuell)

    Draußen extrem heiß. Drinnen angenehm.

    Die zunehmende sommerliche Hitze beschäftigt viele Hausbauinteressierte. Hanse Haus setzt sich daher bereits seit Jahren mit der Frage auseinander, wie sich Wohnräume auch an heißen Tagen angenehm temperieren lassen. Der sommerliche Wärmeschutz wird deshalb von Anfang an in die Planung einbezogen. Je nach Hauskonzept und individuellen Anforderungen stehen dafür unterschiedliche Möglichkeiten zur Verfügung.

    Hanse Haus setzt dabei auf verschiedene Lösungen: Bei der Kühlung über die Fußbodenheizung erfolgt die Temperierung gleichmäßig und sanft über die gesamte Fläche. Die Kühlung über die Lüftungsanlage bietet den zusätzlichen Vorteil, dass sie der Raumluft Feuchtigkeit entziehen kann. Das sorgt für ein frisches Gefühl und viel Wohnkomfort.

    In Verbindung mit einer außenliegenden Verschattung, Sonnenschutzverglasung und richtigem Lüften entsteht ein ganzheitliches Konzept für ein Zuhause, das auch im Sommer seine Stärken ausspielt: Die Hitze bleibt möglichst draußen, die Räume bleiben behaglich und das Wohngefühl angenehm entspannt.

    Hanse Häuser bleiben kühl

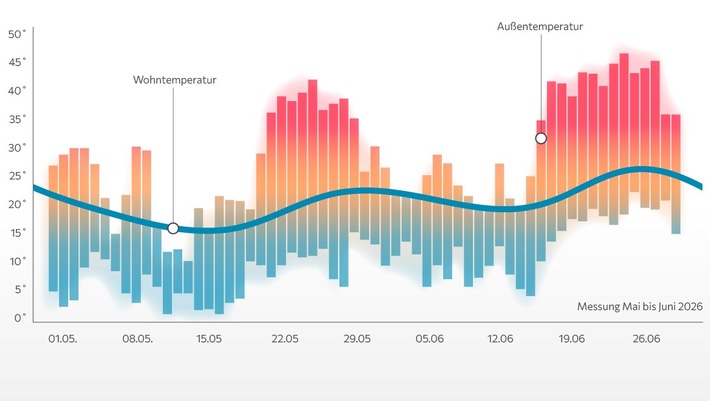
    Dass das Konzept aufgeht, zeigen die Original-Messdaten aus einem Hanse Haus-Musterhaus. Die Werte zeigen eindrucksvoll: Hanse-Häuser bleiben kühl. Während die Außentemperaturen an heißen Tagen deutlich ansteigen, bleiben die Temperaturen in den Innenräumen angenehm stabil.

    Kühlkonzepte im Musterhaus erleben

    Wer die unterschiedlichen Kühllösungen live erleben möchte, kann diese im Hanse Haus-Musterhauspark in Oberleichtersbach miteinander vergleichen. Dort wurden sowohl die Kühlung über die Fußbodenheizung als auch über die Lüftungsanlage in zwei verschiedenen Musterhäusern umgesetzt. So können sich Besucher selbst ein Bild davon machen, welche Unterschiede zwischen den verschiedenen Ansätzen bestehen.

    Pressekontakt:

    Hanse Haus GmbH
    Andrea Lang, Pressestelle
    Buchstraße 1-3, 97789 Oberleichtersbach
    Telefon +49 9741 808-250825
    presse@hanse-haus.de
    www.hanse-haus.de

    Quelle: Hanse Haus macht den September cool: / Kostenloses Kühler Wohnen-Upgrade

  • Einbauküche dem Vormieter abkaufen: Was gilt?

    Einbauküche dem Vormieter abkaufen: Was gilt?

    Wiesbaden (ots) –

    Endlich ist die passende Wohnung gefunden – doch der Vormieter möchte eine stolze Summe für die Einbauküche. Wohnungssuchende sollten dann genau prüfen, was sie übernehmen und ob der verlangte Preis angemessen ist, rät das Infocenter der R+V Versicherung.

    Ein Mieter darf Einrichtungsgegenstände aus seinem Besitz an den Nachmieter verkaufen. „Diese ‚Ablösezahlung‘ ist grundsätzlich zulässig. Die beiden Parteien schließen damit einen normalen Kaufvertrag“, sagt Céline-Estelle Zinkel, Juristin bei der R+V Versicherung. Verpflichtet ist der Nachmieter dazu jedoch nicht – etwa wenn er bereits eine eigene Küche besitzt. Eine vereinbarte Ablöse wird zudem meist nur fällig, wenn der Mietvertrag tatsächlich zustande kommt.

    Nicht alles darf abgelöst werden

    Bei fest mit der Wohnung verbundenen Einbauten gelten andere Regeln. „Wer etwa einen Bodenbelag verlegt oder ein WC eingebaut hat, kann dafür vom Nachmieter in der Regel keine Ablöse verlangen“, erklärt R+V-Expertin Zinkel. Im Gegenteil: Ob solche Einbauten in der Wohnung bleiben dürfen, muss der Vormieter mit dem Vermieter klären. Dieser kann auch verlangen, dass die Einbauten vor dem Auszug entfernt werden.

    Haben sich Vormieter und Nachmieter auf eine Übernahme verständigt, können sie den Kaufpreis aushandeln. Dabei gibt es jedoch Grenzen. „Die Ablösezahlung darf den Zeitwert der Möbel nicht um mehr als 50 Prozent übersteigen“, sagt Céline-Estelle Zinkel. Ist eine gebrauchte Küche zum Zeitpunkt des Verkaufs beispielsweise noch 2.000 Euro wert, darf der Kaufpreis demnach höchstens 3.000 Euro betragen. Hat der Nachmieter einen deutlich überhöhten Preis bezahlt, kann er den zu viel gezahlten Betrag zurückfordern.

    Andere Regeln für Abstandszahlungen

    Etwas anderes sind Abstandszahlungen. Dabei verlangt der Vormieter Geld allein dafür, dass er die Wohnung früher räumt oder auf sein Mietrecht verzichtet. „Eine solche Vereinbarung ist unwirksam“, sagt Céline-Estelle Zinkel. Erlaubt ist hingegen, dass der neue Mieter nachweislich entstandene Umzugskosten des Vormieters übernimmt.

    Weitere Tipps des R+V-Infocenters:

    – Eine Ablösevereinbarung muss nicht zwingend schriftlich sein. Trotzdem ist es sinnvoll, den Zustand der übernommenen Möbel sowie den Kaufpreis schriftlich festzuhalten.
    – Den Kaufpreis erst bezahlen, wenn der Mietvertrag tatsächlich zustande kommt.
    – Wirkt der verlangte Preis überhöht, sollten Nachmieter den Zeitwert der Möbel prüfen und sich Anschaffungsbelege oder Rechnungen zeigen lassen.
    – Soll der Vormieter früher ausziehen, ist ein Mietaufhebungsvertrag mit dem Vermieter der richtige Weg – nicht eine unzulässige Abstandszahlung.

    Pressekontakt:

    R+V-Infocenter
    06172/9022-131
    ruv-infocenter@arts-others.de
    http://infocenter.ruv.de

    Quelle: Einbauküche dem Vormieter abkaufen: Was gilt?